Sharplink叙事泡泡破灭?ETH版Strategy仍未决出
原创 | Odaily星球日报(@OdailyChina)
作者|Golem(@web3_golem)
7 月 17 日,SharpLink Gaming(SBET)在向美 SEC 提交的更新招股说明书中宣布拟在原定 10 亿美元基础上,额外发行 50 亿美元普通股以进一步购买 ETH。消息发出后,SBET 股价当天最高上涨至 38.91 美元,但后续股价便开始走低, 7 月 19 日当周收盘价为 28.98 美元,本周一开盘,SBET 股价再度走低,收盘价为 25.25 美元。
这不禁令人费解——参照 Strategy 的剧本,SharpLink Gaming 作为头部“ETH 版 Strategy”,不管是实际增持 ETH 还是宣布利于增持 ETH 的动作,其股价都应该左脚踩右脚螺旋上涨,况且还是在 ETH 持续突破的情况下,更没有理由跌。但“诡异”的是上周追加 SBET 的投资者还是被套在了山顶,难道 Strategy 之打法已经不灵了吗?
市场观点普遍总结 SBET 下跌有两大主要原因:
一是上周 BitMine 的ETH 储备量(300657 枚)短暂超过了 Sharplink 成为持有 ETH 最多的实体,Sharplink 的“ETH 版 Strategy”头衔受到威胁。但 7 月 19 日,根据公开信息,Sharplink 继续增持 ETH,总持仓达 345, 158 枚,价值超 12 亿美元,再度成为 ETH 储备量最多的实体。
二是 SharpLink Gaming 为购买 ETH 所采取的私募股融资(PIPE)与市价发行(ATM)相结合的融资方式,开始遭受市场质疑。SharpLink 新增的 50 亿美元股权额度不是价格上涨的兴奋剂,反而成为引发市场恐慌的导火索。
SharpLink 融资方式引发市场担忧
在理解投资者担心的到底是什么前,我们需要先厘清 SharpLink 采取的 PIPE 与 ATM 相结合的融资方式。Strategy 购买 BTC 的资金来源于可转换债券融资,这种融资风险在于债务到期压力、利息支付等,但不会造成较大的股权稀释和市场抛压,因此在 BTC 上行阶段是实现“左脚踩右脚上天”的较好策略。
但 SharpLink 所采取的私募股权融资(PIPE)则会直接稀释股权并对股价造成抛售压力。5 月底,SharpLink Gaming 完成 4.25 亿美元的私募股权投资,随后股价从几美元涨至至 80 美元。但在 6 月 12 日,因市场传出“PIPE 投资者已开始申请出货”,SBET 单日闪崩超 70% 股价回到个位数,虽然 SharpLink 董事会主席、Consensys CEO Joseph Lubin 事后发声澄清并未有 PIPE 投资者实际卖出,但也反映出如果抛售一旦发生,会对 SBET 价格造成致命打击。
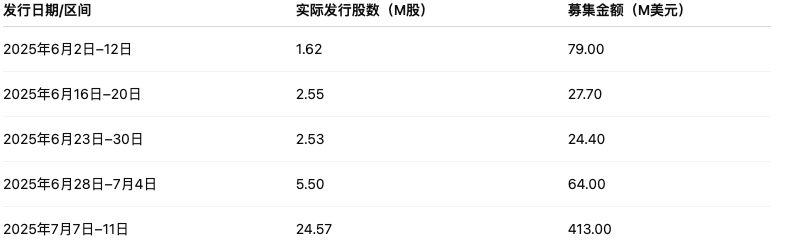
仅 4.25 亿美元的融资并不支持 SharpLink 购买更多 ETH,因此其又采用了 ATM 市价发行股票的方式筹集资金,ATM 指的是上市公司以当前市场价格直接向二级公开市场出售股票的融资方式。ATM 并非一次性完成,而是持续出售,直到完成目标位置,SharpLink 总 60 亿美元的股权发行也许其中大部分都要通过此方式完成。根据公司披露的 SEC 文件和公告,截止 7 月 11 日,SharpLink 通过 ATM 募集了 6.081 亿美元。
BitMine、Bit Digital 和 GameSquare)也面临着股权稀释风险。
不过市场上有一家 ETH 储备上市公司并未采用股权融资筹集资金,而是采用可转换债券融资 循环贷贷融资模式,也被称为“TraFi DeFi 混合融资结构”,它即是 BTCS。截止7 月 21 日,BTCS 共持有 55, 788 枚 ETH,在上市公司中排名第 10 。
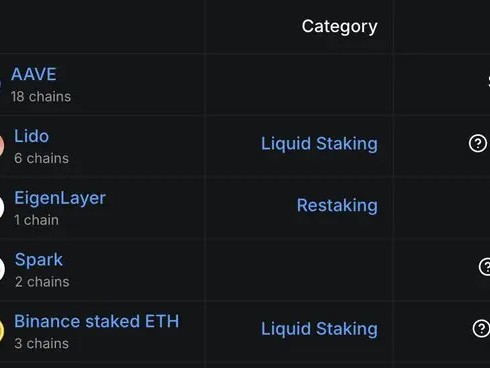
BTCS 的“TraFi DeFi 混合融资结构”意为,一方面公司通过可转换债卷和 ATM 在传统金融筹集资金购买 ETH;另一方面,BTCS 再用 ETH 作为抵押物,在 Aave 等 DeFi 协议中借出稳定币购买 ETH。
根据官方文件披露,截止 7 月 21 日,BTCS 已通过 ATM 筹集了 1.32 亿美元(包含待结算的每股 7.9 美元的 2840 万美元 ATM 销售以及待完成的 1000 万美元可转换票据的资金),通过可转换债券筹集 1700 万美元,使用 Aave 稳定币借贷了 4000 万美元(借贷比低于 40% )。
BTCS 目前市值为 1.44 亿美元,虽然也使用 ATM 融资但规模并未像 SharpLink 一样巨大,给股东造成的稀释压力较小。此外,BTCS 并不将全部 ETH 用于质押,而是进一步利用链上杠杆增持 ETH,如果 ETH 继续上涨,将会制造更大的收益飞轮。
因为 ETH 本身具有的生息属性和完善的 DeFi 生态,与 BTC 储备公司只能将 BTC 作为数字黄金放在托管钱包里不同的是,ETH 储备公司可以利用更多的金融工具将 ETH 反复折现。
但这也使同样使投资者担忧,在繁杂的金融工具背后,若一切收益均建立在 ETH 上涨的基础上,若 ETH 再度走弱,率先崩盘的会是哪种融资模式?