加密货币十六年
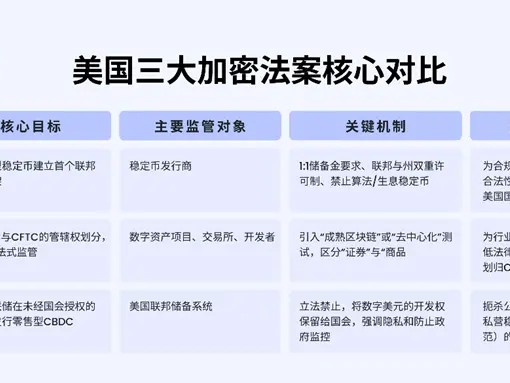
今年3月6日,特朗普签署行政令,宣布建立“战略性比特币储备”,称美国政府将不会出售已有的约20万枚比特币,并将以“预算中性”方式继续增持。7月18日,他又签署《天才法案》,为锚定美元的稳定币确立监管规则。与此同时,中国香港的《稳定币条例》于8月1日正式生效,建立起牌照准入、储备监管与赎回保障框架。
诞生16年的加密货币行业,因去中心化特性,长期栖身于国家权力难及的“狂野西部”,却悄然成长为总市值逾3.5万亿美元的庞大产业。如今监管密集出台,标志着这一行业正在被纳入主流金融秩序。
贯穿加密货币的思想脉络有两条:一条源自1990年代的“密码朋克运动”,以加密技术捍卫隐私与自由。另一条来自经济思想史,可追溯至哈耶克1976年的《货币的非国家化》。本文正是在此刻重读此书,沿哈耶克的思路回望货币的起源、铸币权的垄断,以及赛博空间中的民间铸币实验。

《货币的非国家化》
[英] 弗里德里希·冯·哈耶克| 著
姚中秋| 译
海南出版社
2019年5月赛博空间的铸币实验
如今最广为人知、诞生于赛博空间的货币,毫无疑问是比特币。然而,在它出现之前,互联网世界已经进行过数次铸币实验,它们均以失败告终。
其中应用最广泛的是E-Gold。1996年,美国前肿瘤医生格拉斯·杰克逊与律师巴里·唐尼创办了这家公司,试图在网络上重建金本位秩序。E-Gold 在线发行与黄金等价的数字货币,用户可用“克数”结算、无国界转账,公司则在伦敦与迪拜的金库中储备对应的黄金资产。其鼎盛时期,账户超过500万,年度交易量达20亿美元。2007年,E-Gold 被美国司法部以“洗钱、串谋和经营无牌汇款业务”起诉,业务随后严重受阻,逐步进入清算阶段。
哈耶克在书中预言,国家将阻止私人货币的出现,因为铸币权垄断是它最隐秘的收入来源。这或许正是E-Gold失败的深层原因。而它的匿名特性,也确实给诈骗、毒品交易与洗钱提供了便利。最终结果是:国家一边打击犯罪,一边顺势就捍卫了对铸币权的垄断。
这一处境,在比特币出现之后变得不同。E-Gold依赖中心化公司与实物黄金储备,因而易受监管。比特币没有发行机构,也无可查封的金库,就连他的创始人中本聪,如今依然没人知道他是谁。它以技术取代人对机构的信任,使货币发行第一次脱离了国家与公司层面的控制。然而,由于没有实物锚定,其价值主要依赖网络共识、矿工所投入的能源和运行成本,价格波动剧烈。这种高不稳定性,又使它偏离哈耶克所设想的理想货币——一种能在自由竞争中保持购买力稳定的货币。
随后,新的实验接踵而至。人们试图在区块链的无主之地上,追求稳定与秩序。最重要的尝试大致可分为两类。
第一类具有互联网基因。最具代表性的,是Meta(前Facebook)在2019 年宣布的Libra。该项目可谓高举高打:由Visa、Uber、淡马锡、Coinbase 等二十余家机构共同组建Libra 协会,计划发行锚定“一篮子法币与短期国债”的全球数字货币,旨在打造一个跨国支付与结算网络。然而,项目尚未落地,便引发欧美监管者的强烈反弹——担忧其威胁货币主权、冲击金融稳定,甚至触及隐私与反垄断红线。三年后,Libra 夭折,理想随之散场。
第二类则带有加密货币的基因,可再分为三种:算法稳定币、超额抵押稳定币与锚定现实资产稳定币。所谓算法稳定币,是以算法机制维持币值稳定的尝试。最著名的例子是2022 年暴雷的Luna,其市值高峰一度达400亿美元。暴雷之后,人们才发现,这更像一个披着算法外衣的庞氏骗局。超额抵押稳定币,则是在区块链上以比特币、以太坊等资产作超额抵押,铸造与1美元等值的数字货币。其抵押率通常在150%以上,也就是说,为生成1美元的稳定币,往往要锁定1.5美元乃至2美元的资产。资金利用率过低,未能被广泛采用。”
真正进入主流的,是锚定美元资产的稳定币。最具代表性的两家公司是Tether 与Circle。前者在去年以约150人的团队创造了超130亿美元的净利润,后者于今年6月在纽交所挂牌上市。两者的核心模式基本一致:以现金、美国国债与短期存款等高流动性资产作储备,在链上发行规模大致相当的“链上美元”。不同点是,Tether还持有少量比特币、黄金等非典型流动性资产。若以哈耶克的视角来看,这类公司都并非美元的竞争者,而是美元信用的延伸——一种影子美元。
于是,我们又回到起点:货币的非国家化仍未真正实现。在今日的金融秩序中,尚无一种被广泛使用货币,既能够不依赖国家信用,又能保证币值稳定。未来会出现吗?倘若哈耶克仍活在当下,他或许也会像我一样,想要知道这一问题的答案。
原文链接