Tiger Research:代币回购,卷土重来
在2022年因美国证券交易委员会压力而陷入停滞的回购,如今再度成为焦点。本报告由Tiger Research撰写,分析了这种一度被认为不可行的机制是如何重新进入市场的。
2. 回购为何消失:SEC 的证券解释
回购的消失与 SEC 对证券的看法直接相关。从 2021 年到 2024 年,整个加密领域的监管不确定性异常之高。
豪威测试是 SEC 用来判断某项行为是否构成证券的框架。它包含四个要素,满足所有要素的资产即符合投资合同的资格。
基于此测试,SEC 反复声称许多加密资产属于投资合同的范畴。回购也在同一逻辑下被解释。随着监管压力在整个市场增加,大多数协议别无选择,只能放弃实施回购的计划。
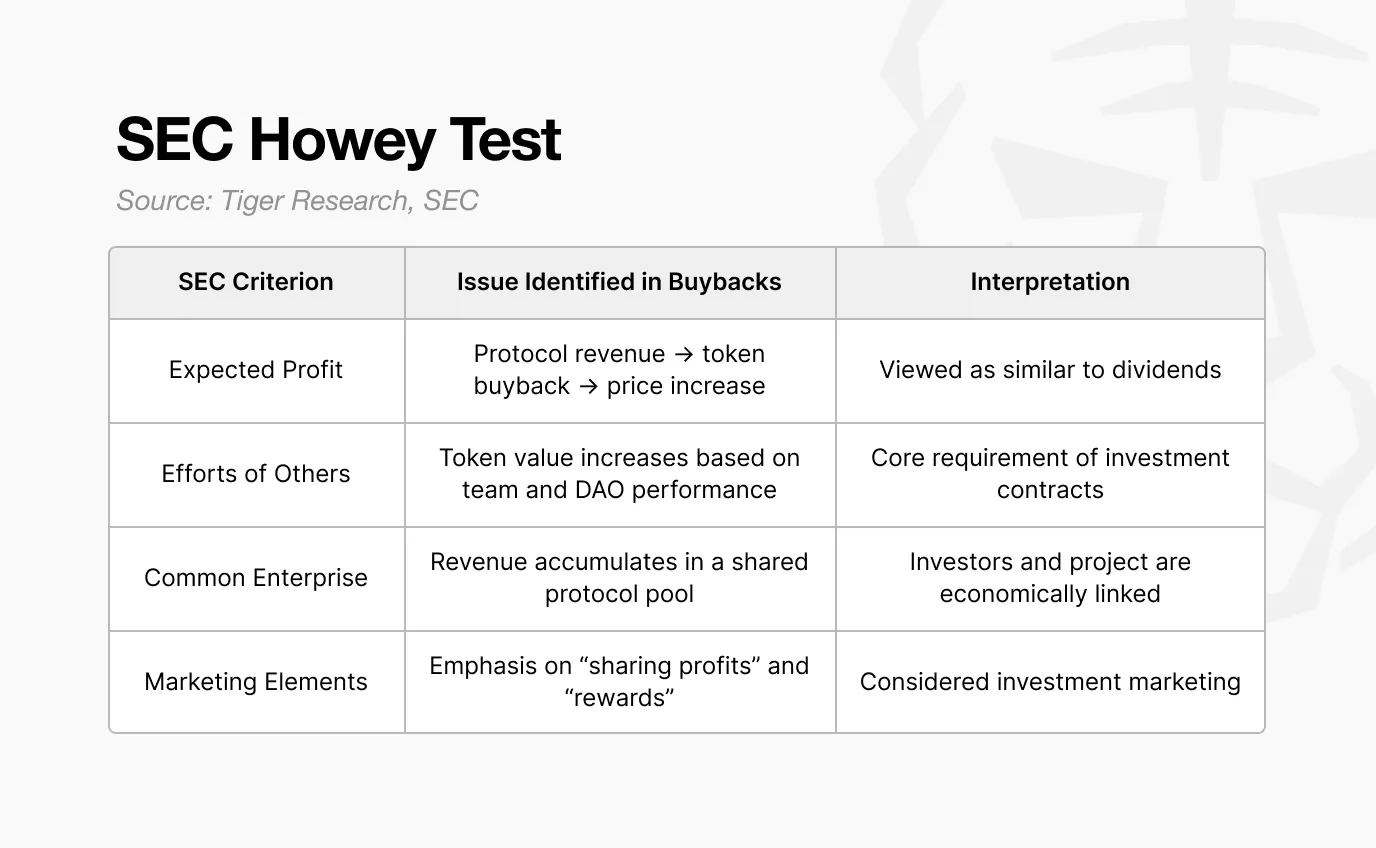
SEC 并未将回购视为简单的代币经济机制。在大多数模式中,协议使用其收入回购代币,然后将价值分配给代币持有者或生态系统贡献者。在 SEC 看来,这类似于公司回购后的股息或股东分配。
由于豪威测试的四个要素与此结构相符,“回购 = 投资合同”的解释变得越来越根深蒂固。这种压力对于美国的大型协议来说最为严峻。
由美国团队运营的 Uniswap 和 Compound 都受到了直接的监管审查。因此,他们在设计代币经济学和任何形式的收入分配时必须高度谨慎。例如,Uniswap 的费用开关在 2021 年后一直处于未激活状态。
由于监管风险,主要协议避免了任何直接向代币持有者分配收入或可能对代币价格产生实质性影响的机制。”价格升值”或”利润分享”等术语也从公开沟通和市场营销中移除。
5. 转向回购并销毁
2025 年,回购与自动销毁机制结合重现。在这种模式下,收入不直接分配给代币持有者,基金会对价格或供应没有控制权,销毁过程通过算法执行。因此,该结构进一步远离了监管机构先前标记的要素。
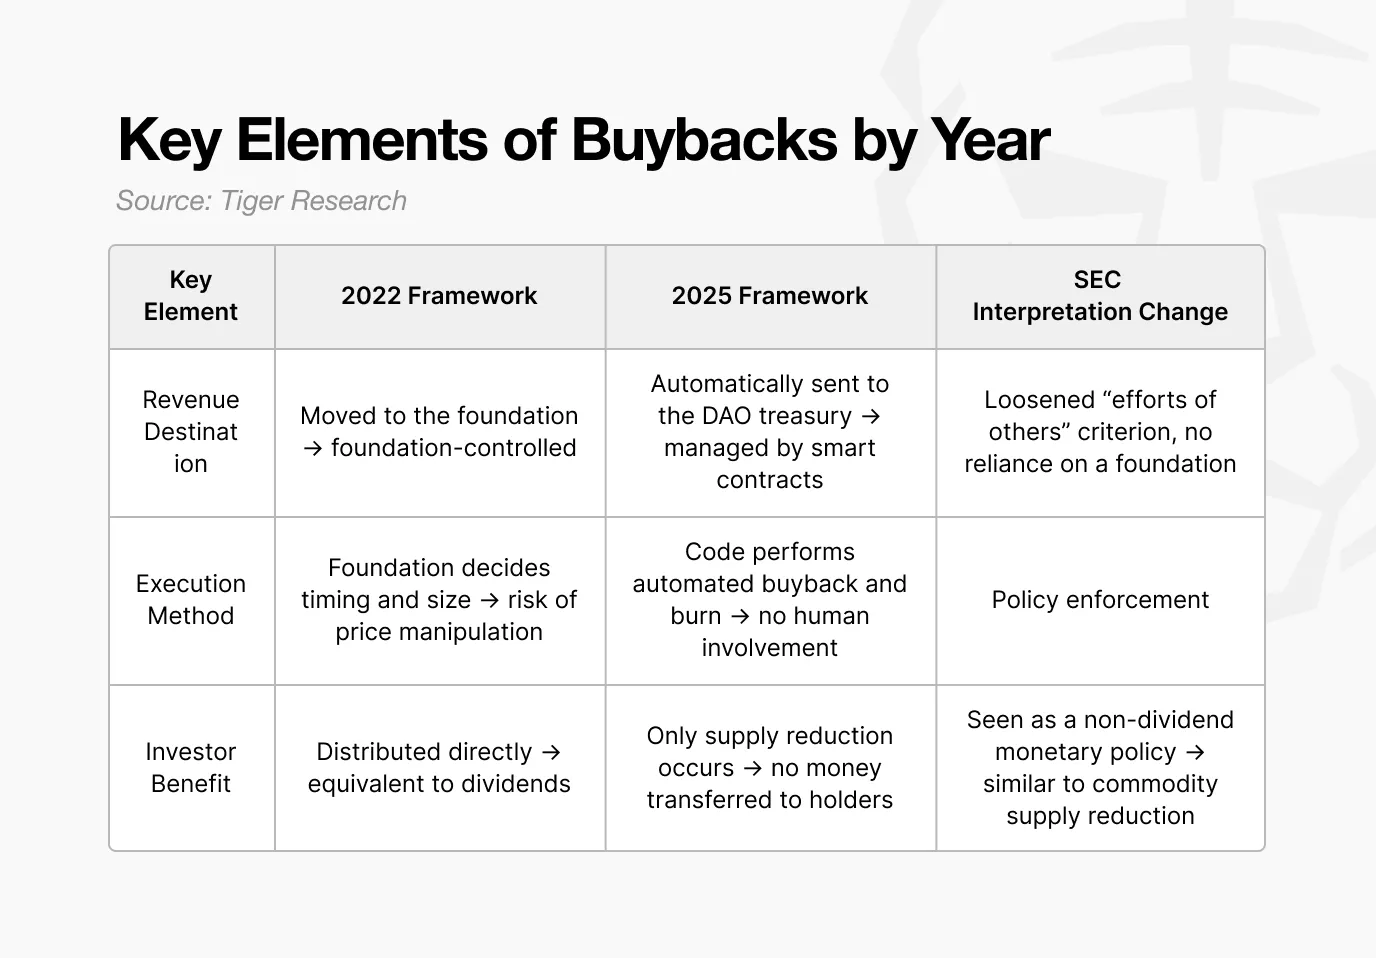
Uniswap 于 2025 年 11 月宣布的“统一提案”清楚地说明了这一转变。
在该模式下,一部分交易费用自动分配给 DAO 金库,但没有任何收入直接分配给 UNI 持有者。相反,一个智能合约在公开市场上购买 UNI 并将其销毁,从而减少供应并间接支撑价值。管理此过程的所有决策均通过 DAO 投票做出,Uniswap 基金会不进行干预。
关键的变化在于对该行为的解释方式。
早期的回购被视为向投资者进行”利润分配”的一种形式。而 2025 年的模式将该机制重新定义为供应调整,作为网络政策的一部分运作,而非有意影响价格。
这种结构不与 SEC 2022 年的观点冲突,并且符合《清晰法案》中定义的”数字商品”分类。一旦代币被视为商品而非证券,调整供应就类似于一种货币政策工具,而非类似股息的支付。
Uniswap 基金会在其提案中表示,“这种环境已经改变”,并且”美国的监管清晰度正在演变”。这里的关键见解是,监管机构并未明确授权回购。相反,更清晰的监管边界使得协议能够设计出满足合规预期的模型。
过去,任何形式的回购都被视为监管风险。到了 2025 年,问题从“是否允许回购”转变为“其设计能否避免引发证券担忧”。
这一转变为协议在合规框架内实施回购开辟了空间。